疫情期间,考虑到小规模纳税人面临的经营危机,国家出台了不同的扶持政策。就目前情况而言,小规模纳税人可能遇到以下三种完全不同的增值税优惠:
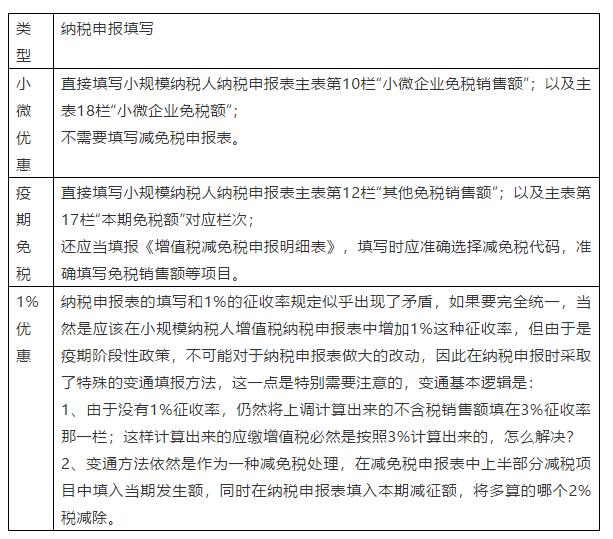
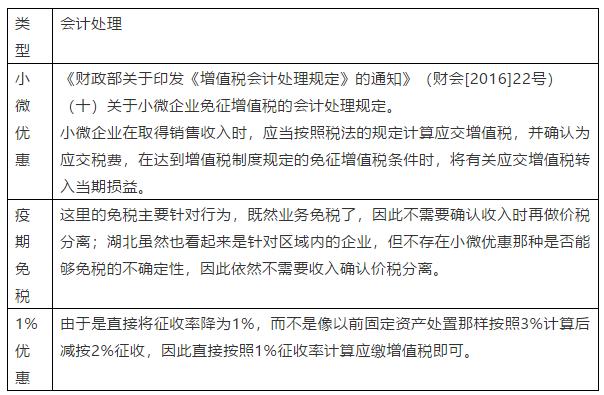
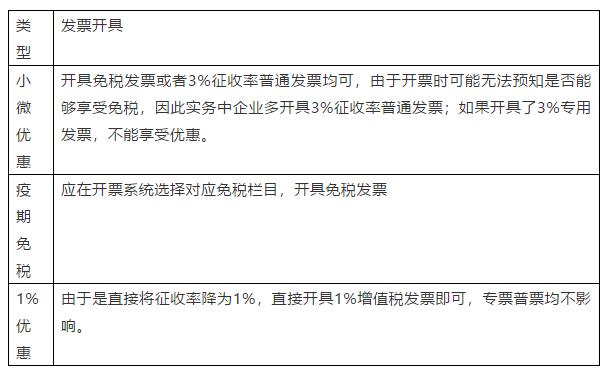
第一种:小规模纳税人月销售额未超过10万,或者季度销售额未超过30万,可以免征当月(当季)增值税(以下简称小微优惠);
第二种:疫情期间涉及到四类业务、一个地区的小规模纳税人可以免征当期增值税;这个需要说明,四类业务就是防控重点物资运输业务、公共交通业务、生活服务业务和邮政快递业务,这四类收入免征增值税;还有湖北地区小规模纳税人免征增值税。虽然属于不同政策,但在增值税上都属于同一类业务免税,我们将其放在一起(以下简称疫期免税);
第三种:疫情期间湖北以外的小规模纳税人征收率从3%降到1%(以下简称1%优惠)。
这三种增值税优惠政策由于成因不同,表现不同,在落地运用时涉及到不同的具体操作方式,企业财务需要特别小心——
一、会计处理的不同
二、发票开具的不同
三、纳税申报不同